歯列矯正やインプラント、セラミック治療など、口元の美しさと健康を追求する自費診療(自由診療)では、治療費が数十万〜数百万円単位にのぼるケースが珍しくありません。「まとまった貯蓄がないけれど、今すぐ治療を始めたい」という患者の受け皿として利用者が急増しているのがデンタルローンです。
手元の資金を大きく減らさずに月々数千円から数万円の支払いで治療を受けられる利便性がある一方で、契約形態や金利手数料、途中解約にまつわるトラブルなど、事前に把握しておくべき注意点も存在します。制度の基本から審査の実情、税制上の優遇措置まで、後悔しないための判断材料を整理してお届けします。
【基礎知識】デンタルローンとは?高額な歯科治療費を無理なく分割する仕組み
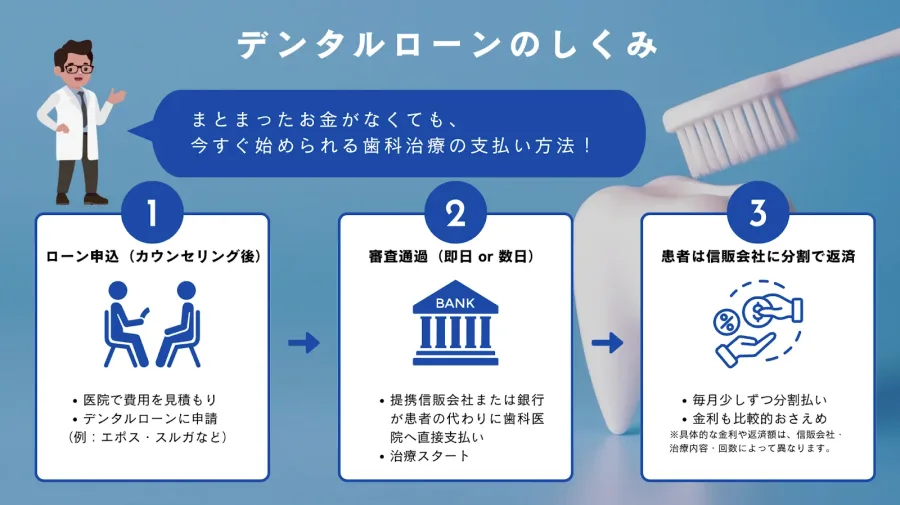
デンタルローンとは、保険が適用されない自費診療の歯科治療費を、信販会社や銀行が患者に代わってクリニックへ一括立替払いし、患者がその元金と手数料を毎月分割で返済していく医療専用の融資サービスです。
対象となる主な治療には、成人・小児の歯科矯正分割払いをはじめ、欠損歯を補うインプラント治療、審美目的のセラミッククラウン、ホワイトニングなどが含まれます。治療費が高額になりやすい自費診療において、資金の一括準備が難しい場合でも治療機会を逃さない手段として広く定着しています。
一般的な支払い手段との最大の違いは「金利の低さ」と「限度額の大きさ」にあります。以下の比較表の通り、日常使いのクレジットカードと比べて返済負担を抑えやすい設計が特徴です。
| 項目 | デンタルローン | クレジットカード分割・リボ | フリーローン・カードローン |
|---|---|---|---|
| 金利相場(実質年率) | 約3.0%〜8.0% | 約12.0%〜18.0% | 約4.5%〜18.0% |
| 利用限度額 | 最大500万〜1,000万円 | カード利用枠(数十万〜数百万円) | 最大300万〜800万円 |
| 最大分割回数 | 最大84回〜120回(最長10年) | 最大24回〜36回程度 | 契約内容による |
| 資金使途 | 歯科治療費に限定 | 原則自由 | 原則自由 |
デンタルローンとクレジットカード比較において最も注目すべきは、総支払額に直結する手数料率の差です。100万円規模の治療を3年以上の長期で支払う場合、実質年率の差によって数万〜数十万円単位の金利差が生じるため、専用ローンの活用が推奨されます。
【金利と返済シミュレーション】100万円の治療費は月々いくらになるのか?
現在のデンタルローン金利相場は、信販系(クリニック提携型)で年4.0%〜7.0%前後、銀行系ローンで年3.0%〜5.0%前後が一般的な水準です。また、自由診療ローン限度額は治療計画に応じて柔軟に設定され、多くの金融機関で300万円から最大1,000万円程度まで対応しています。
治療費総額100万円(インプラント2本分、または全顎のワイヤー・マウスピース矯正相当)を想定したデンタルローン返済シミュレーション(金利5.0%で計算)を確認してみましょう。
- 24回払い(2年返済):月々 約43,870円 / 利息総額 約52,900円 / 総支払額 1,052,900円
- 36回払い(3年返済):月々 約29,970円 / 利息総額 約79,000円 / 総支払額 1,079,000円
- 60回払い(5年返済):月々 約18,870円 / 利息総額 約132,200円 / 総支払額 1,132,200円
- 84回払い(7年返済):月々 約14,130円 / 利息総額 約187,300円 / 総支払額 1,187,300円
返済回数を延ばすほど月々の支払額は1万円台まで抑えられますが、比例して利息負担は膨らみます。ボーナス併用払いや一部繰り上げ返済を活用し、無理のない月額と利息総額のバランスを見極めるのが鉄則です。
知らずに契約すると後悔する?デンタルローン決定的な落とし穴
デンタルローンを利用するにあたり、事前に必ず押さえておくべき構造上の注意点が存在します。安易な契約による後悔を防ぐため、以下の4点を確認してください。
1. クリニック倒産や治療トラブル時も返済は止まらない
デンタルローンは「信販会社がクリニックに全額を立替払いし、患者は信販会社に返済する」三面契約です。万が一、治療途中で歯科医院が閉院・倒産した場合や、担当医と治療方針でトラブルになった場合でも、原則として信販会社への返済義務は残り続けます(※抗弁権の接続等の法的手続きが必要になる場合があります)。
2. 治療中断による解約時の返金精算が複雑
転勤や個人の都合で通院が困難になった場合、クリニック側が「治療の進捗に応じた未実施分の返金」を算定し、信販会社へ一括精算する手続きが発生します。手数料の返金ルールや違約金規定は事前に確認しておく必要があります。
3. 提携信販会社によって金利が固定されている
クリニック窓口で申し込める提携ローンは手続きが非常にスムーズな半面、患者側で金利条件を選べないケースがあります。少しでも低金利を狙うなら、自身で銀行のデンタルローン窓口へ申し込む選択肢も視野に入れるべきです。
4. 信用情報への登録と今後の住宅ローン等への影響
デンタルローンの契約内容は信用情報機関(CICやJICC)に登録されます。返済実績として記録されるため、将来的に住宅ローンやマイカーローンの審査を控えている場合、年収に対する返済負担率(年間返済額の割合)に影響を与える点に留意してください。
デンタルローンの審査基準と落ちる理由|学生や主婦が通るためのポイント
デンタルローン審査基準は、一般的なマイカーローンやショッピングクレジットとほぼ同等です。申し込み者の「安定継続した収入」と「信用情報の健全性」が主軸となります。
審査時に厳密にチェックされる主な要素は次の通りです。
- 現在の年収と勤続年数:治療額に見合った返済能力があるか(勤続1年以上が目安)
- 他社借入総額と件数:消費者金融やカードローンの借入過多がないか
- 信用情報の過去履歴:クレジットカードや携帯電話本体代の割賦払いに延滞履歴がないか
審査に落ちてしまう主な原因としては、「過去5年以内の延滞・ブラック情報の存在」「治療費に対する年収の低さ(返済比率オーバー)」「複数社への同時多発的なローン申し込み」が挙げられます。
なお、デンタルローン学生主婦の利用に関しては、本人のアルバイト・パート収入が少ない、あるいは専業主婦(夫)や学生で無収入であっても、「安定収入のある親や配偶者を連帯保証人に立てる」ことで審査通過が可能です。未成年の学生の場合は、保護者名義での代理契約を求める金融機関も多く見られます。
人気デンタルローンの特徴比較|アプラスとイオン銀行の使い分け
自費治療を受ける際、どのローン商品を選ぶべきかは「利便性」と「金利」の優先順位によって分かれます。代表的な2大選択肢の特徴を整理しました。
■ アプラスデンタルローンの特徴と評判
新生銀行グループのアプラスが提供するデンタルローンは、全国の歯科クリニックで最も幅広く提携・導入されています。アプラスデンタルローン評判の高さは、歯科医院の窓口やWeb上から手軽に申し込みが完結する利便性にあります。審査スピードが早く、Tポイント(Vポイント)が貯まるプログラム等も用意されているため、手続きの手間を最小限に抑えたい層から支持されています。
■ イオン銀行デンタルローンの特徴
イオン銀行デンタルローンは、実質年率年3.8%〜8.8%程度の低金利設定が大きな魅力です。クリニック提携型ではなく、患者自身がWebから直接申し込むタイプのため、全国どの歯科医院の治療見積書でも利用できます。借入期間も最長8年まで設定可能で、金利重視で総支払額を削りたい方に向いています。
インプラントローンおすすめの選び方としては、治療を急ぐ場合や手続きを一括で任せたいならクリニック提携の信販系、数百万円規模のインプラント多数歯埋入などで金利差が数万円以上開く場合は銀行系を自身で手配する使い分けが合理的です。
【節税対策】デンタルローンでも医療費控除は適用可能!申請時の重要ルール
高額な治療を受ける上で絶対に忘れてはならないのが税金還付です。デンタルローン医療費控除は問題なく適用されます。
デンタルローンを利用した場合、信販会社が治療費をクリニックへ立替払いした「その年」の確定申告で、治療費の全額が一括して医療費控除の対象となります。分割返済の途中であっても、治療を開始した年に全額申告できる点が大きなメリットです。
| 対象になるもの(〇) | 対象にならないもの(×) |
|---|---|
| ・治療費本体(インプラント、矯正費用等) ・通院に必要な交通費(電車・バス代) |
・デンタルローンの金利・分割手数料 ・自家用車のガソリン代や駐車場代 ・純粋な美容目的とみなされるホワイトニング等 |
確定申告を行う際は、クリニック発行の領収書に加えて「デンタルローンの契約書(立替払契約書の写し)」を保管しておく必要があります。金利手数料相当額は控除の計算から除外して申告する必要があるため、契約書の記載内訳を正しく確認してください。
【デンタルローンとは】に関するよくある質問(FAQ)
Q1:デンタルローンの審査時間はどのくらいかかりますか?
A1:クリニック提携の信販系(アプラス等)であれば、Web申込後に最短数十分〜即日で審査結果が出ます。銀行系ローンの場合は、書類提出や本人確認を含めて3営業日〜1週間程度かかるのが一般的です。
Q2:治療費の一部だけをデンタルローンにし、残りを現金で払うことはできますか?
A2:可能です。例えば「総額120万円のうち50万円は手元の現金で支払い、残りの70万円だけをデンタルローンで分割する」といった頭金設定に対応しているクリニックが多数を占めます。
Q3:途中で一括繰り上げ返済することは可能ですか?
A3:多くの信販会社や銀行で繰り上げ返済に対応しています。繰り上げた分だけ将来発生する予定だった金利手数料が減額されるため、ボーナスや臨時収入が入った段階での早期返済は有効な節約策となります(※所定の繰上返済手数料がかかる場合があります)。
Q4:専業主婦でも自分の名義でデンタルローンを組めますか?
A4:本人に定期収入がない場合、単独名義での契約は原則不可となりますが、世帯主(配偶者)を連帯保証人として設定するか、配偶者名義で契約を申し込むことで利用可能です。
デンタルローンは、まとまった貯蓄の有無にかかわらず、将来の健康や生活の質(QOL)に直結する高度な歯科医療を早期に受けるための実用的なファイナンス手段です。クレジットカードの分割払いに比べて圧倒的に金利が低く、医療費控除による税負担軽減も活用できるため、無理のない返済計画が立てやすいメリットがあります。
契約を結ぶ前には、月々の返済額だけでなく「完済までの総利息額」や「途中解約時の対応方針」を歯科医師・信販会社双方に確認しておくことがトラブル回避の鍵となります。提携ローンと銀行系ローンの条件を比較吟味し、自身のライフプランに最適な支払い方法を選択してください。