大規模な自然災害が発生した直後、被災地を支えたいという善意から多くの人々が寄付を行います。しかし、自身が託した大切なお金が「いつ、どのように被災者の手元に届いているのか」、その詳細な道筋まで正確に把握している人は決して多くありません。
日本国内における災害支援金には、法的な位置づけや配分ルートがまったく異なる二つの柱が存在します。被災者の生活再建に直結する現金の公平配分と、現場の命を救う緊急活動への充当――。善意を確実に届けるために知っておくべき、制度の深層と現場の実態を解き明かします。
【徹底比較】義援金と支援金の違い|被災地に届くまでのルートと決定的な差
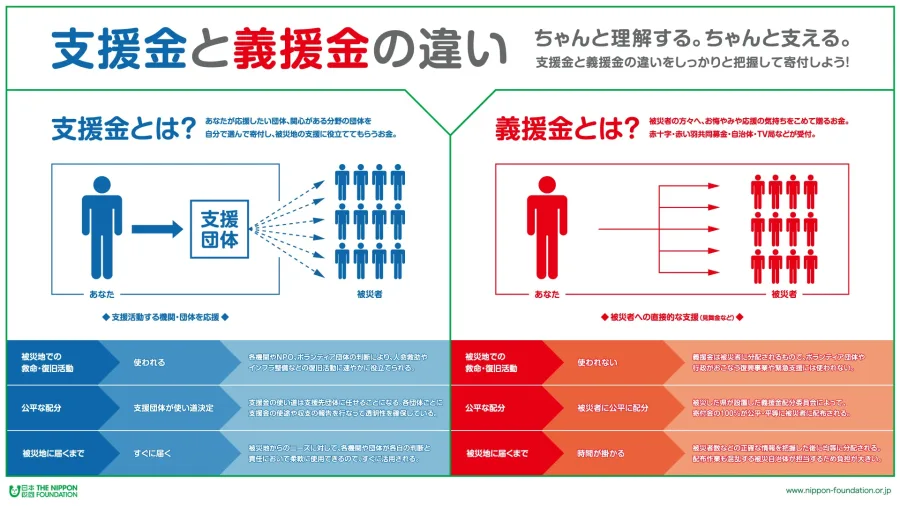
被災地支援を行うにあたり、真っ先に理解しなければならないのが義援金と支援金の違いです。言葉の響きは似ていますが、法的な性質、使途、届く対象、さらには手元に届くスピードに至るまで、両者には決定的な隔たりがあります。
義援金は、被災した個人や世帯に対する「お悔やみ・お見舞い」として贈られる義捐(ぎえん)財産です。集まった寄付金から事務手数料や管理費などの諸経費が差し引かれることは原則として一切なく、集まった全額が100%被災者に現金で配分されます。これに対し、支援金は被災地で救援活動、医療支援、炊き出し、がれき撤去、避難所運営などを行うNPO・NGOやボランティア団体へ託す活動資金です。支援金は団体の専門的な活動費や人件費、機材費などに充てられます。
以下の比較表は、両者の根本的な差異を客観的な指標で整理したものです。
| 項目 | 義援金(ぎえんきん) | 支援金(しえんきん) | 編集部の見解・評価 |
|---|---|---|---|
| お金の使途目的 | 被災者個人の生活再建支援金(使途自由の現金給付) | 支援団体(NPO・NGO等)の緊急救助・物資輸送・復興活動費 | 「直接渡す現金」か「現場を動かす活動原資」かで目的が完全に分かれる |
| 被災者に届く速度 | 遅い(数週間〜数ヶ月、被害認定完了後) | 極めて速い(即日〜数日以内に現場活動へ投下) | 初動救命には支援金、中長期の生活基盤再生には義援金が機能する |
| 配分の公平性 | 厳格な100%公平性を追求(り災証明の被害区分基準) | 活動現場の緊急度・裁量に応じた柔軟な運用 | 公平性を担保する法的手続きが、義援金の支給遅延の原因を生む |
| 仲介経費・中抜き | 0円(手数料差し引きなし、全額が被災者へ) | 団体の活動運営費・人件費・通信搬送費等を含む(約10〜15%程度が相場) | 「全額被災者へ届く」という透明性において義援金は最も信頼性が高い |
| 主な受付窓口 | 日本赤十字社、中央共同募金会、被災自治体の専用口座 | 各支援NGO、災害支援NPO法人、公益財団法人等 | 公的スキームと民間プロ組織の役割分担が明確化されている |
| 税制上の優遇措置 | 国・地方公共団体に対する寄附金(全額控除対象、上限なし) | 認定NPO等への寄附金控除(総所得の40%上限など条件あり) | 確定申告における節税効果と控除枠の広さは義援金に軍配が上がる |
このように、「被災地で今すぐ動いている救援部隊に燃料や食料を届けたい」と考えるなら支援金、「被災された世帯が自宅を再建するためのまとまった現金を渡したい」と願うなら義援金を選ぶのが合理的な判断です。
「義援金はいつ被災者に届くのか?」遅れが生じる配分委員会の仕組みと実態
寄付を行った多くの善意ある市民から必ず寄せられるのが、義援金はいつ被災者に届くのかという疑問と焦燥感です。発災直後の報道で数百億円という巨額の義援金が集まったと報じられながら、数ヶ月が経過しても被災者の銀行口座に届いていないという事例が、過去の災害でもたびたび議論を巻き起こしてきました。
この支給遅れの背景には、義援金配分委員会の仕組みという公的ガバナンスの壁が存在します。民間が拠出した善意の金銭であっても、被災自治体に集約された義援金は「公の配分計画」に基づいて支給されなければなりません。そこには、1円単位での厳格な公平性が要求されます。
義援金配分委員会は、各都道府県や市町村の首長、日本赤十字社、中央共同募金会、報道関係機関、学識経験者、弁護士などによって構成される中立的な第三者機関です。この委員会が以下の手順を漏れなく実施するため、どうしても物理的な所要時間が発生します。
第一に、被害の全容把握です。配分額を算出するためには、分母となる「被災者の総数」と「被害区分の内訳」が確定していなければなりません。しかし、自治体職員が現地を一軒ずつ調査して「り災証明書」を発行する作業は、瓦礫が残る被災地では数ヶ月を要する難事業となります。
第二に、配分配分基準の決定です。死者・行方不明者遺族への配分、家屋の全壊、半壊、床上浸水、重傷者などの等級ごとに、1件あたりいくら配分するかを決議します。寄付総額が日々増減する中で、途中で不平等が生じないよう「第1次配分(当面の生活資金としての概算配分)」と「第2次配分(寄付受付終了後の最終精算配分)」の2段階に分けて支給されるのが通例です。
現場の被災者の生の声として、避難所や仮設住宅では「電化製品や日用品を揃える初期費用が今すぐ必要なのに、り災証明が確定するまで1円も入らないのは酷だ」という切実な声が聞かれます。しかし行政サイドには「少しでも配分ミスや特定世帯への過払いが生じれば、住民監査請求や法的責任を問われる」という強い行政的防御心理が働きます。この公平性と迅速性のトレードオフこそが、義援金が被災者の口座に届くまでに一定のタイムラグを生み出してしまう構造的要因です。
信頼できる寄付先の選び方|日本赤十字社や中央共同募金会、自治体口座の実態
善意を届ける際、預けたお金が正しく被災者に全額行き渡る確実なルートを選ぶ必要があります。義援金の募集主体として国の防災基本計画にも明記されている代表機関が、日本赤十字社 義援金窓口および中央共同募金会 災害義援金です。
この二大機関と自治体 義援金振込口座には、以下の明確な特徴と信頼性の根拠があります。
1. 日本赤十字社(日赤)
災害救助法に基づき、被災者の救護活動を行う認可法人です。全国の地方銀行や郵便局窓口から手数料無料で送金できる専用口座を開設します。日赤へ集まった義援金は、経費を差し引くことなく被災県が設置する義援金配分委員会へ全額送金されます。
2. 中央共同募金会(赤い羽根共同募金)
全国47都道府県の共同募金会を束ねる社会福祉法人です。各都道府県の共同募金会と連携し、地域福祉のネットワークを活かして義援金の受付と被災自治体への移管を行います。日赤と同様、事務経費を義援金から控除することは法的に禁じられています。
3. 被災自治体が開設する専用窓口
被災した都道府県や市町村が、直接出納室名義などで開設する指定口座です。中間の機関を介さず自治体の歳入歳出外現金として管理され、当該自治体の配分委員会へ直結します。「特定の町や村を直接名指しで支援したい」という強い希望がある場合に最も適した選択肢です。
また、災害義援金 2026年最新ニュースの観点では、デジタル庁主導の自治体DX推進に伴い、マイナポータルやキャッシュレス決済アプリを通じた「公金受取口座直結型のワンストップ送金システム」が一部の大規模災害で試験導入されています。これにより、従来の銀行窓口での紙の払込取扱票記入を介さずとも、瞬時に手数料無料で被災自治体口座へ送金できる体制が整いつつあります。
【確定申告】義援金の寄付金控除と税制上の優遇措置|受領証明書の発行と手続き
国や被災自治体、指定の公益機関に寄付した義援金には、所得税および住民税において非常に強力な義援金 税制上の優遇措置が認められています。個人が拠出した義援金は、税法上「国又は地方公共団体に対する寄附金」または「特定寄附金」として扱われます。
確定申告を行うことで適用される義援金の寄付金控除の算出計算式は以下の通りです。
【所得控除の計算式】
(その年に支出した特定寄附金の合計額 - 2,000円)= 寄附金控除額(所得控除)
※控除対象となる寄附金の上限は、その年の総所得金額等の40%です。
例えば、課税所得500万円(所得税率20%)の給与所得者が、被災自治体の義援金口座に10万円を寄付した場合を試算してみます。
控除対象額は「100,000円 - 2,000円 = 98,000円」となります。これにより、所得税から「98,000円 × 20% = 19,600円」が還付され、さらに翌年度の住民税(一律10%)からも「98,000円 × 10% = 9,800円」が減額されます。結果として、合計29,400円の税負担が軽減され、実質的な自己負担額は70,600円に抑えられます。
法人による寄付の場合、国や地方公共団体、日赤の義援金配分委員会宛ての義援金は「全額損金算入」が可能です。通常の寄附金の損金算入限度額の枠外として全額を損金処理できるため、企業防災・CSR活動としても極めて高い税務上の合理性を持ちます。
続いて、具体的な義援金 確定申告のやり方と証明書類の取り扱いについてです。確定申告期間(毎年2月16日〜3月15日)に、国税庁の「確定申告書等作成コーナー」からe-Taxを用いて申告します。入力欄の「寄附金控除」項目を選択し、振込日、寄付先の名称、金額を入力します。
申告時に不可欠となるのが義援金受領証明書の発行です。通常、日赤や共同募金会、自治体口座へ振り込むと、数週間から2ヶ月程度で公印の押された受領証明書(寄附金受領証)が郵送されてきます。ただし、確定申告期日までに受領証明書が手元に届かないケースも少なくありません。
国税庁の基本通達により、以下の書類が手元にあれば、受領証明書の原本が未着であっても代用書類として確定申告が認められています。
- 金融機関の窓口で交付された「振込票の控え(受領証)」またはATMの「ご利用明細票」
- インターネットバンキングの「振込完了画面の印刷(振込先名義・口座番号・振込日・金額が明記されたもの)」
- 各機関が公表している「義援金受入口座番号が記載された公的募集要項(Web画面のプリントアウト等)」の添付
この特例を知っておくだけで、受領証の到着遅延に慌てることなくスムーズに還付手続きを完了できます。
巧妙化する「義援金詐欺」の手口と見分け方|善意を悪用する罠から身を守る防犯策
大災害の混乱期には、人々の同情心や利他精神を巧みに悪用した悪質な詐欺犯罪が必ず多発します。情報空間の拡大に伴い、その手法は年々巧妙化しています。悲惨な被災者を利用する卑劣な手口に騙されないために、義援金詐欺の見分け方を徹底的に身につけなければなりません。
警察庁および国民生活センターの集計データから判明している、代表的な詐欺手口の類型は以下の3パターンです。
1. ソーシャルメディアを悪用した偽クラウドファンディング・フィッシング
X(旧Twitter)やInstagramなどで、被災現場の画像や動画を無断転載し、「現地で孤立している家族を救うための緊急支援金」と称して個人口座や暗号資産ウォレットのアドレスへ誘導する手口です。正規の公的機関と酷似したドメイン(偽の日本赤十字社サイトなど)を構築し、クレジットカード情報を盗み取るフィッシングサイトも確認されています。
2. 公的機関を騙る戸別訪問・街頭募金
自治体職員、消防署員、あるいはボランティア団体のスタッフを装った人物が自宅を訪問し、「被災地への義援金を集めている」として現金を要求する手口です。自治体や公的機関が、一般家庭を個別に戸別訪問して義援金を現金手渡しで集めることは絶対にありません。
3. 役所を騙る還付金詐欺型の電話(アポ電)
「被災者支援のための義援金制度があり、あなたの世帯も支援金の給付対象になった」「手続きのためにATMへ向かってほしい」などと電話をかけ、逆に現金を振り込ませる手口です。
不審な窓口に遭遇した際は、以下の「3大防犯チェック基準」に照らし合わせてください。
- 振込先の名義が個人名になっていないか:公的な義援金の振込先が「ヤマダ タロウ」といった個人名義口座になることは100%あり得ません。必ず法人名・公的役職名が含まれます。
- 公的機関の公式サイトに記載された口座と一致するか:SNSのリンクから直接遷移した画面ではなく、自身のブラウザで各団体の公式トップページ(ドメインが「.or.jp」「.go.jp」「.lg.jp」など)を直接検索し、公開されている振込先口座番号と1字1句照合してください。
- 街頭募金で「許可証・身分証明書」を掲示しているか:正当な街頭募金活動を行う団体は、警察署の道路使用許可証や団体の活動許可証を首から提げ、活動内容を記載したチラシを必ず配布しています。名乗ることを拒む募金には一切応じてはなりません。
一般に知られていない盲点と誤解の真相|「全額届かない」噂の科学的検証
インターネット上の掲示板やSNSでは、災害のたびに「日本赤十字社に寄付しても、途中で高額な人件費や役員報酬として中抜きされ、被災者には数割しか届かない」という言説がまことしやかに拡散されます。しかし、この言説は制度に対する根本的な事実誤認に基づいています。
この誤解の発生源は、日本赤十字社が募集する「活動資金(社費・寄付金)」と「災害義援金」を混同している点にあります。
日赤が平時から募集している「赤十字活動資金」は、災害時の救護班派遣、血液事業の維持、医療機器の整備、専門職員の人件費などに充てられる事業運営資金です。こちらは事業運営のための経費として活用されます。しかし、災害発生時に「〇〇県災害義援金」という名目で集められる資金は、日本赤十字社法および関係法令に基づき、一切の経費控除が禁止された独立会計で処理されます。受入口座の振込手数料すら提携金融機関が無償化しており、集まった金額は1円単位の過不足なく被災自治体の配分委員会へ引き渡されます。「中抜きされている」という言説は、公的データおよび会計監査報告に照らして完全に誤りです。
一方で、寄付者が陥りやすい心理的トラップにも注意が必要です。行動経済学において「即時性バイアス(Immediate Bias)」と呼ばれる心理現象があります。大災害の惨状をテレビやスマートフォンで目撃した人間は、「自分の行動が今この瞬間に役立ってほしい」という強烈な即時的効力感を求めます。
この心理状態のとき、厳格な法的手続きを経て数ヶ月後に配分される「義援金」の性質を知らない寄付者は、「早く送ったのにまだ配分されていない」という焦燥感を抱き、それが転じて「どこかでピンハネされているのではないか」という陰謀論的な疑心暗鬼へとすり替わってしまう傾向があります。制度が持つ「時間の掛かる必然性」をあらかじめ理解しておくことが、冷静な支援を継続するための防壁となります。
【プロの結論】支援金と義援金の使い分け|向いている人・慎重になるべき人の判断基準災害支援において「どちらが優れているか」という二者択一の議論は無意味です。自らの支援動機や資質に応じて、正しく使い分けるための判断基準を提示します。
【義援金への拠出が向いている人】
・1円の無駄もなく、確実に100%のお金を被災者の生活再建に届けたい人
・全壊・半壊など、被害規模に応じた客観的で公平な配分を重視する人
・個人事業主や企業経営者、給与所得者で、確定申告による税制優遇(寄附金控除・全額損金算入)を最大化させたい人
・長期的な視点で、被災者が住宅ローン返済や家屋再建を行う段階を支えたい人
【支援金(特定NPO等)への拠出が向いている人】
・被災地の最前線で活動するレスキュー隊や医療チーム、炊き出し活動へ今すぐ物資や燃料を届けたい人
・ペット同行避難の支援、障害児ケア、孤立集落の移送など、公的支援からこぼれ落ちやすい特定のマイノリティ支援を指定したい人
・活動報告書やSNSを通じて、団体の具体的な活動プロセスをリアルタイムで追跡・共感したい人
【慎重になるべき人の共通項】
自身の寄付したお金が「数日以内に被災者の財布に入らなければ気が済まない」という人は、義援金への寄付を一度立ち止まるべきです。その迅速性を求めるのであれば、信頼できる現地支援団体の支援金を選ぶか、あるいは返礼品なしの「ふるさと納税型・被災自治体支援」を選択するのが精神衛生上も合理的です。
【義援金】に関するよくある質問(FAQ)
Q1:コンビニのレジ横にある募金箱に入れたお金は「義援金」になりますか?領収書はもらえますか?
A1:コンビニのレジ横に設置される募金箱は、設置母体やポップの表記によって異なります。「〇〇災害義援金(日本赤十字社等へ送金)」と明記されていれば義援金として集約されますが、硬貨を箱に投入する形式では寄付者の個人特定ができないため、個別の領収書(受領証明書)は発行されません。税制上の寄附金控除を受けたい場合は、必ず銀行振込やクレジット決済など、寄付者の氏名が記録に残る公式窓口を利用してください。
Q2:ふるさと納税を活用した「被災地代理寄付」は、義援金とどう違うのですか?
A2:ふるさと納税の被災地支援枠は、法的には「地方公共団体に対する寄附金(ふるさと納税)」の扱いとなります。被災自治体の代わりに被災していない自治体が寄付の受付事務を代行する「代理寄付」システムが定着しています。集まった寄付金は自治体の一般財源(災害復旧・インフラ整備・災害対策費)として活用されるため、被災者個人へ均等配布される「義援金」とは使途が異なります。ただし税制控除の枠組みは非常に手厚く、ワンストップ特例制度も利用できる利便性があります。
Q3:少額の寄付(1,000円〜2,000円程度)でも確定申告で控除を受けられますか?
A3:所得税の寄附金控除には「年間の寄付合計額から2,000円を差し引く」という足切り要件(足切り額)が存在します。そのため、その年の寄付総額が2,000円以下の場合は所得控除の適用対象外となり、減税効果は得られません。年間を通して複数の自治体や日赤へ寄付し、その合算額が2,000円を超えた部分から控除が発生します。
災害支援の現場は、善意と現実が交錯する極めてデリケートな領域です。被災者の生活を一刻も早く元通りにしたいと願う熱意こそが復興の原動力ですが、その想いを預ける器(制度)の構造を正しく見極めなければ、誤った不信感や詐欺被害につながりかねません。
全額が被災者へ手渡される公平な「義援金」と、初動の命を繋ぐ機動力を持つ「支援金」。二つの車輪がそれぞれの役割を全うすることで、被災地は絶望の淵から立ち上がることができます。制度の特性と税制上の手続きを正しく理解し、確固たる情報源に基づいて寄付先を選定することが、真の意味で被災地を力強く支える第一歩となります。