地震や豪雨などの大規模災害が起きるたび、多くの人が「何か力になりたい」と寄付や募金を考えます。しかし、振込先や窓口を探す中で「義援金(ぎえんきん)」と「支援金(しえんきん)」という2つの言葉を目にし、どちらに送るべきか迷った経験はないでしょうか。
文字面は似ていますが、両者が届く相手や使われるスピード、果たす役割には決定的な違いがあります。善意で託した大切なお金が「いつ、誰のために、どのように使われるのか」を正確に把握しておかないと、寄付者の想いと現地のニーズにギャップが生じてしまうことも少なくありません。2026年時点の最新制度や現場の実情を踏まえ、両者の本質的な違いと後悔しない使い分けを解説します。
【2026年最新】義援金と支援金と寄付金の違い|決定的な違いは「届く相手」と「使途」
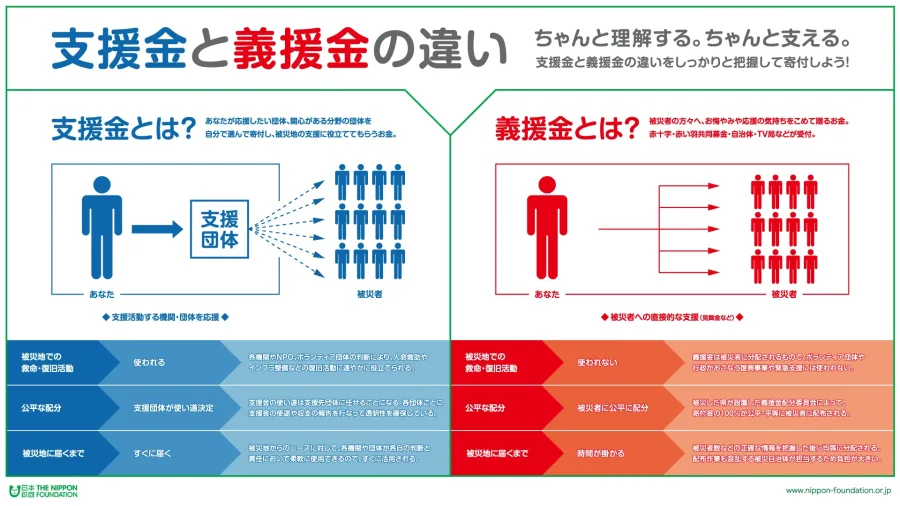
まず前提として、災害に際して拠出されるお金はすべて「寄付金」という大きな枠組みに含まれます。その寄付金を用途と届く対象によって分類したものが「義援金」と「支援金」です。
「義援金」の受取人は被災者自身です。日本赤十字社や中央共同募金会、自治体などに集まったお金は、被災自治体に設置される機関を通じて、被害に遭われた被災世帯へ直接の現金給付として配分されます。重要なのは、集まった義援金から事務局の管理費や人件費が差し引かれることは原則としてなく、100%全額が被災者へ分配される点です。
対する「支援金」の受取人は、被災地で救助、物資補給、炊き出し、避難所運営、家屋の泥出しなどを担うNPOやNGOなどの支援団体です。お金は被災者に現金として配られるのではなく、専門家やボランティアが現地で活動するための実費(重機のレンタル費、移動交通費、支援物資の購入費、現地拠点の運営費など)として直ちに活用されます。
さらに自治体のインフラ復旧や行政機能を直接助けたい場合は、ふるさと納税災害支援という選択肢もあります。返礼品なしで被災自治体へ直接寄付でき、被災自治体に代わって被災していない別の自治体が寄付受領手続きを代行する「代理寄付」の仕組みも定着しています。このように、「被災者個人」「支援活動団体」「被災自治体」のどこにお金を届けたいかによって選ぶべき窓口が明確に分かれています。
支援を検討する際に押さえておくべき主要項目について、客観的なデータと制度設計の違いを比較表に整理しました。
| 項目 | 義援金(被災者への見舞金) | 支援金(NPO・活動団体への寄付) | 編集部の見解・評価 |
|---|---|---|---|
| 届く対象 | 被災した個人・世帯(直接の現金給付) | 被災地で活動するNPO・NGO・ボランティア団体 | 生活再建資金か活動リソースかの根本的な違い |
| 使われるまでのスピード | 遅い(数ヶ月〜1年以上を要する場合あり) | 極めて早い(発災当日から数日〜数週間で活用) | 初動救助には支援金、中長期の生活立て直しには義援金が機能 |
| お金の使い道 | 用途制限なし(受給者が生活費等に自由に使用) | 人命救助、物資調達、避難所支援、重機稼働等の実費 | 義援金は使途の自由度が高く、支援金は目的に特化して使われる |
| 手数料・経費の控除 | なし(集まった金額の100%が被災者へ) | 一部は団体の管理運営費・人件費に充当(10〜25%程度) | 支援金の人件費等は「プロが現地で動くための必要原資」と理解すべき |
| 寄付金控除(確定申告) | 原則として全額対象(国・地方公共団体への寄附金扱い) | 認定NPOや公益法人の場合は対象(任意団体等は対象外) | 支援金の場合は寄付先の法人格を事前に確認する必要がある |
義援金が被災者に届くまでの期間と「義援金配分委員会」の仕組み
義援金に関して最も多く聞かれる疑問が、「被災から何ヶ月も経っているのに、なぜ被災者の手元にお金が届かないのか」という点です。SNSなどでは「中抜きされているのではないか」といった憶測が飛び交うこともありますが、真相はまったく異なります。遅延の主因は「公平な配分」を実現するための法的手続きにあります。
集まった義援金は、各被災自治体に設置される義援金配分委員会に集約されます。この委員会は自治体関係者、日本赤十字社、共同募金会、学識経験者、弁護士などで構成され、以下の手順を踏んで配分額を決定します。
- 被害全容の確定:死者・行方不明者数、家屋の全壊・大規模半壊・中規模半壊・一部損壊などの件数をり災証明書の交付状況に基づいて正確に集計します。
- 配分基準の策定:集まった義援金の総額と被害件数を照らし合わせ、「全壊1世帯あたり〇十万円」「死亡・行方不明者1人あたり〇十万円」といった基準を策定します。
- 申請受付と口座確認:被災者からの申請を受け付け、重複受給や不正受給がないか照合した上で指定口座へ振り込みます。
自治体の庁舎自体が被災したり、自治体職員が避難所対応やり災証明書の発行に追われて人手不足に陥ったりすると、配分委員会の開催や審査業務そのものが遅れてしまいます。近年では初動対応として「第1次配分」として概算額を一律かつ迅速に支給し、被害の全容判明後に「第2次配分」「第3次配分」で調整する運用も増えていますが、それでも被災者が実際に現金を手にできるまでには早くても2〜3ヶ月、大規模災害では半年から1年以上かかるのが現実です。
「公平性を期すためにスピードが犠牲になる」というジレンマこそが、義援金の抱える構造的課題と言えます。
支援金の使い道と即効性|支援金とNPO活動資金の内訳を徹底解剖
義援金が数ヶ月後の生活再建を支える「息の長い現金」であるのに対し、支援金の使い道と即効性は対照的です。支援金は、被害が発生した直後の「今まさに命を救い、衛生環境を保つための活動」に即座に投入されます。
2024年の能登半島地震や各地の水害現場でも、道路が寸断される中で真っ先に駆けつけたのは民間支援団体やNPOのレスキュー隊でした。支援金は以下のような多岐にわたる現場ニーズに即応して使われます。
- 初動救助と物資補給:孤立集落へのドローンや小型重機を用いた物資輸送、水や食料、簡易トイレの調達。
- インフラ補修と家屋保全:被災家屋へのブルーシート展張、土砂・泥の掻き出し作業、足湯や仮設シャワーの設置。
- 避難生活の環境整備:福祉避難所のサポート、要介護高齢者や乳幼児の専門ケア、避難所での感染症対策。
- 心のケアと復興コミュニティ形成:被災者の孤立を防ぐ巡回相談、子どもの学習支援、コミュニティカフェの運営。
ここでしばしば議論になるのが、支援金とNPO活動資金の内訳です。「寄付したお金がボランティアの交通費や人件費に使われるのは納得がいかない」と感じる人が一部に存在します。しかし、災害救援が高度化・長期化する現在、善意の無償ボランティアだけに現場を委ねるのには限界があります。
重機を安全に操縦するプロフェッショナル、避難所の衛生を管理する看護師や社会福祉士、全国から届く物資を的確に仕分けるロジスティクスの専門家を現場に常駐させるには、適正な人件費や宿泊費、保険料が不可欠です。内閣府認証の認定NPO法人などでは、活動計算書を通じて「事業費(現場活動)75〜85%」「管理費(事務・報告管理)15〜25%」といった内訳を公開しています。支援金とは「被災者の代わりに現場で汗を流すプロフェッショナルを後方から支えるお金」と捉えるのが本質です。
日本赤十字社の義援金と活動資金|誤認しやすい2つの窓口
支援を行う際、多くの人が窓口として選ぶのが日本赤十字社です。しかし、赤十字への送金において最も混同されやすいのが日本赤十字社の義援金と活動資金の区別です。
日本赤十字社は、災害発生時に「義援金」と「活動資金(救援金・寄付金)」の2つの窓口を明確に分けて受け付けています。
- 日本赤十字社の「義援金」:寄せられた寄付の全額(100%)が被災自治体の配分委員会へ送金され、被災者へ現金で配分されます。赤十字社が手数料や自社の活動経費として1円たりとも差し引くことはありません。
- 日本赤十字社の「活動資金」:赤十字社そのものの救護活動(災害救護班・医師・看護師の派遣、救護所の設置、毛布や安眠セットなどの救援物資の配布)のために直接使われます。
「赤十字に義援金を送ったのに、現場で救護活動をしている医師たちの資金にならないのか」「赤十字の活動を支援したいのに、義援金口座に振り込んでしまった」というすれ違いが頻発しています。医師の派遣や救護活動そのものを直接後押ししたい場合は「赤十字の活動資金(救援金)」へ、被災者の生活再建に役立ててほしい場合は「義援金」へ送金する必要があります。
一般に知られていない盲点とネットの誤解|被災地支援の寄付金控除と確定申告
ネット上には「義援金は税金の控除にならない」「支援金は領収書が出ないから確定申告に使えない」といった誤った言説が見受けられます。実際には、正しく手続きを踏めばどちらも税制優遇を受けることが可能です。
国税庁の定めにより、災害支援のための寄付は被災地支援の寄付金控除と確定申告の対象となります。ただし、控除の仕組みと対象区分には注意が必要です。
義援金を日本赤十字社や被災自治体、中央共同募金会の義援金専用口座に振り込んだ場合、それは税法上の「国又は地方公共団体に対する寄附金」または「特定寄附金」に該当します。確定申告を行うことで所得税の「寄附金控除(所得控除)」を受けることができ、住民税の控除対象にもなります。振込時の受領書(振込票の控え)や、団体の専用口座であることを示す証明書を申告書に添付すれば、後日送られてくる領収証を待たずに申告できる特例措置も設けられています。
一方、NPOや民間団体に送る「支援金」の場合は、その団体の法人格に注意が必要です。所轄庁から認定を受けた「認定NPO法人」や「公益社団法人・公益財団法人」に対する支援金であれば、確定申告時に「所得控除」だけでなく、より減税効果の高い「税額控除(寄付額から2,000円を引いた額の最大40%を直接税額から控除)」を選択できます。しかし、法人格のない任意団体や一般社団法人(非営利型を除く)への支援金は寄付金控除の対象外となります。
税金の控除を重視する場合は、寄付先の団体が認定NPO法人や公益法人であるかどうかを公式サイト等で事前に確認しておくことが賢明です。
義援金と支援金どっちに寄付すべきか?【プロの結論】
「結局のところ、義援金と支援金のどちらに寄付すべきか」という問いに対しては、災害発生からのタイムラインと、ご自身が支援に込める価値観に照らして判断するのが最も合理的です。
災害社会学の知見では、発災後の支援フェーズは時間とともに大きく推移します。これに合わせた資金の使い分けが被災地にとって最大の力になります。
- 発災直後〜1ヶ月(初動・応急対応期):「支援金」が圧倒的に有効。命をつなぐ救助活動、孤立集落への物資輸送、避難所の衛生改善など、1日を争う現場活動の燃料となります。
- 1ヶ月〜半年以降(復興・生活再建期):「義援金」が真価を発揮。住まいの再建、家財の買い替え、子どもの進学など、被災世帯が自立して日常を取り戻すためのまとまった原資となります。
ご自身の寄付に対する考え方によっても、適した選択肢は分かれます。
【義援金が向いている人】
「1円も無駄にせず、100%全額を被災された個人・家庭に届けたい」「公平性が保たれた形で役立ててほしい」と願う人に向いています。また、確定申告での寄付金控除手続きを最もシンプルに済ませたい人にも適しています。ただし、「今すぐ現場で役立ててほしい」と即効性を期待する場合には不向きです。
【支援金が向いている人】
「今まさに困っている被災者を救うため、プロに機動的に動いてほしい」「泥出しや炊き出しなど、具体的な活動現場の力になりたい」と考える人に向いています。寄付したお金がスタッフの人件費や事務管理費に充てられることを前向きに理解できる人に推奨されます。ただし、実績や会計報告が不透明な団体への送金は慎重に避ける必要があります。
【ふるさと納税災害支援が向いている人】
「倒壊したインフラや学校、避難所設備の復旧など、行政全体の復旧を支えたい」「返礼品なしで自治体の財政を直接サポートしたい」という人には、ふるさと納税による被災地支援が最も合致します。
どちらか一方だけが正しいわけではありません。「発災直後は信頼できる認定NPOへ支援金を送り、数週間後に赤十字の義援金へ追加で寄付する」といった分散支援を行うのも極めて効果的なアプローチです。
【義援金 支援金 違い】に関するよくある質問(FAQ)
Q1:1円も経費を引かれず、全額が被災者の手元に届くのはどちらですか?
A1:義援金です。義援金は日本赤十字社や中央共同募金会、自治体などに集められた後、事務手数料を差し引くことなく100%全額が被災自治体の配分委員会を通じて被災世帯へ現金で支給されます。支援金は現地での活動実費(資機材購入費、交通費、人件費等)に充てられます。
Q2:発災直後、現地で今すぐ役立ててほしい場合はどちらに寄付すべきですか?
A2:支援金を選んでください。支援金は被災地で活動するNPOやNGOが直ちに引き出して救助活動や物資調達に充てることができます。義援金は公平な配分手続きを行うため、被災者の口座へ実際に振り込まれるまでに数ヶ月以上の時間がかかります。
Q3:コンビニのレジ横にある災害募金箱は義援金ですか、支援金ですか?
A3:募金箱に明記されている送り先によって異なります。「〇〇県災害義援金」や「日本赤十字社 義援金」と記載されていれば被災者へ届く義援金です。一方で「公益財団法人〇〇」「特定非営利活動法人〇〇」など民間団体の活動支援を目的としている場合は支援金に該当します。投入前に募金箱のラベル表示をご確認ください。
Q4:ふるさと納税の「代理寄付」とはどのような仕組みですか?
A4:被災した自治体自身が事務手続きを行えない状況にある際、被災していない別の自治体が代わりに寄付の受領や受領証明書の発行業務を行う仕組みです。集まった寄付金は後日全額が被災自治体へ届けられます。ふるさと納税制度を利用するため、控除上限額の範囲内であれば実質2,000円の負担で自治体の復旧事業を支えることができます。
災害時に誰かを助けたいと願う善意は尊いものです。しかし、その善意がどのように使われるのかという構造を知らなければ、時に誤解やすれ違いを生んでしまいます。
被災された方々の生活再建を支える「義援金」、命をつなぎ過酷な現場を動かすプロフェッショナルたちの燃料となる「支援金」、そして被災自治体の基盤復興を支える「ふるさと納税災害支援」。それぞれが異なる役割を担い、復興への歯車として機能しています。
それぞれの特性や届くまでの時間軸を正しく理解し、ご自身の想いに合った支援先を選択することこそが、被災地を確実に支える最大の力になります。