地震や豪雨など大規模な自然災害が発生した際、「被災地のために力になりたい」と寄付を検討する人は少なくありません。しかし、受付窓口に並ぶ「義援金」と「寄付金(支援金)」という二つの言葉を見て、どちらを選べば自分の意図通りに届くのか迷った経験はないでしょうか。
「善意で送ったお金がどこへ行き、何に使われているのか」「どちらが早く被災者に届くのか」「税金の控除はどう変わるのか」――この選択には、支援の現場と行政制度に起因する明確な構造差が存在します。支援の手続きを進める前に押さえておきたい決定的な違いと、使い道の真相を現場データと税制の両面から紐解きます。
【徹底比較】義援金と寄付金(支援金)の決定的な違いと届くルート
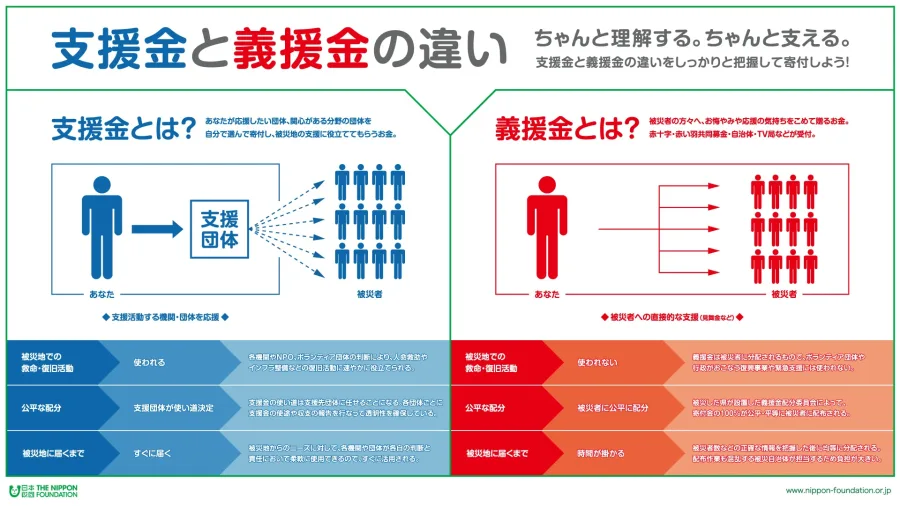
日常会話では混同されがちな二つの言葉ですが、資金の流れと目的は180度異なります。まず大前提として、広義の「寄付金」という大きな傘の中に、被災者へ直接渡される「義援金」と、救助組織の活動費になる「支援金」が含まれていると捉えると構造がクリアになります。
災害支援において「寄付金」と呼ばれるものの多くは、実質的に被災地支援を行うNPOやNGO、ボランティア団体へ送る活動資金(=支援金)を指します。一方の「義援金」は、日本赤十字社や共同募金会、自治体などが窓口となって集める被災者個人への義捐金(現金の給付)です。
決定的な差異は「お金が使われる対象」にあります。義援金は、事務局を担う機関の運営経費に1円も天引きされることなく、100%が被災者に均等配分されます。配分基準は各自治体に設置される被災者配分委員会が決定し、自治体を通じて被災世帯の指定口座へと現金で直接振り込まれます。インフラの復旧や瓦礫の撤去、救助犬の派遣費用に義援金が充てられることは一切ありません。
これに対し、支援金(寄付金)は支援団体が被災地で人命救助を行ったり、炊き出しや仮設トイレを設置したり、ボランティアの拠点を維持するためのオペレーション費用そのものに使われます。「今まさに現場で動いている救助活動を後押ししたい」なら支援金、「家や家族を失った被災者の生活再建資金として現金を届けたい」なら義援金を選ぶのが、支援の第一歩における鉄則です。
【データで見る実態】義援金が被災者に届くまでの期間と支援金の即効性
寄付を行う多くの人が驚く現実は、義援金が被災者個人の口座に届くまでには膨大な時間がかかるという点です。日本赤十字社などの公式公表データや過去の災害検証資料を俯瞰すると、スピード感の違いは歴然としています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 資金の最終使途 | 義援金:被災者への現金配分 支援金:支援団体の活動実費 |
義援金は100%全額給付 支援金は事業費+管理費 |
目的が「現金支給」か「緊急支援の行動費」かで完全に二極化する。 |
| 被災地へ届く期間 | 義援金:発災後2〜6ヶ月以上 支援金:発災後即日〜数日以内 |
被害認定調査・罹災証明発行に時間を要する(義援金) | 初動期の命を繋ぐには支援金、生活再建期の下支えには義援金が機能。 |
| 配分決定の主体 | 義援金:被災自治体の配分委員会 支援金:受領した各NPO・NGO |
配分委員会は公平性を最優先 NPOは現場判断の機動力を最優先 |
行政主導の公平性と、民間主導の迅速性というトレードオフの構図。 |
| 個人の税金控除 | 所得税・住民税の双方で優遇 (2,000円超が対象) |
所得控除または税額控除 自治体宛てはふるさと納税同等 |
支援団体宛ての場合は「認定NPO等」であるか事前確認が必須。 |
日本赤十字社の義援金配分プロセスを検証すると、届くまでに時間がかかる理由は「官僚的な怠慢」ではなく、「1円単位の公平性を担保する法的手続き」にあります。
集まった義援金は、日本赤十字社から各被災県の「義援金配分委員会」へと集約されます。配分委員会では、県知事や市町村長、報道機関、学識経験者などが協議し、死者・行方不明者、重傷者、家屋の全壊・半壊といった被害状況に応じた配分単価を決定します。しかし、この前提となる各市町村の「罹災証明書の発行」や被害状況の全件確定には、大規模災害であればあるほど膨大な現場調査工数を要します。
報道各社の取材データでも、過去の大規模災害において第1次配分(概算支給)が始まるまでに平均2〜3ヶ月、最終的な精算配分が完了するまでには1年以上を要した事例が多数確認されています。対照的に、認定NPO法人などの支援金は、寄付の入金前から団体が保有するプール資金を取り崩し、発災後数時間で現地へスタッフや重機を送り込む機動力を発揮します。
【実態検証】善意の使い道と評判|被災地現場と寄付者のリアルな証言
ネット上のコミュニティやSNS、知恵袋などでは、毎年のように「どちらへ寄付すべきか」という激しい議論が巻き起こります。現場で実際に支援を受けた側と、寄付した側の生の声を照合すると、双方の長所と短所が浮き彫りになります。
被災地住民の手記や地元紙のインタビューでは、義援金について次のような証言が語られています。
「家を流され、預金通帳も失った直後は絶望しかなかった。数ヶ月経って自治体から義援金が振り込まれたとき、まとまった現金を自由に使えたことで、アパートの初期費用と生活家電を揃えることができ、ようやく自力での再出発に踏み切れた」(被災者の手記より)
一方で、SNS上では「今まさに困っている被災者に届いていないではないか」という義援金への苛立ちの声も目立ちます。避難所で水や暖房、衛生用品が不足している極限状態において、数ヶ月後に振り込まれる義援金は目の前の危機を救う手立てにはなりません。
対する支援金(NPO寄付)に関しては、「透明性」と「評判」が極めてシビアに問われています。「集まった寄付の一部が団体の人件費や管理費に消えるのは納得がいかない」という寄付者からの疑問の声は根強く存在します。しかし、災害ボランティアの統括者らはこう反論します。
「善意のボランティアだけでは、重機を動かして土砂を掻き出したり、被災家屋の屋根にブルーシートを張る専門技術者の安全を確保できません。人件費や輸送費を確保できる支援金があるからこそ、数ヶ月にわたるプロの常駐支援が可能になるのです」(支援団体代表の記者会見より)
情報公開が進む2026年現在、主要な認定NPO法人は寄付金の使途明細や活動実績報告書をPDF等で精緻に公開しており、管理費率を10〜15%程度に抑え、残る85〜90%以上をダイレクトな現場事業費に充てている団体が評価を集めています。団体の公式サイトで過年度の財務諸表と活動実績を確認することが、後悔しない寄付の分水嶺となります。
一般に知られていない盲点とネットの誤解|ふるさと納税災害支援寄附の真相
災害時に急速に普及したのが、ふるさと納税ポータルサイトを活用した「ふるさと納税災害支援寄附」です。ネット上では「返礼品がもらえて被災地も助かるお得な仕組み」と誤認している層が散見されますが、これは明白な誤りです。
災害支援を目的としたふるさと納税のほとんどは「返礼品なし」の純粋な寄付として運用されています。被災自治体は職員総出で避難所対応や被害認定に追われており、返礼品の手配や発送業務を行う人的リソースが一切存在しないためです。
さらに注目すべきは「代理寄付受付」という連帯の仕組みです。被災自治体に代わって、被害を受けていない全国の自治体がふるさと納税の寄付受付と寄付金受領証明書の発行手続きを代行します。これにより、被災自治体は事務負担を負うことなく、全国から集まった寄付金を後からまとまった資金として受け取ることが可能になりました。
また、ネット上で根強く囁かれる「日本赤十字社や共同募金会が義援金を手数料としてピンハネしている」という噂は、明確なデマです。日本赤十字社法および関係法令に基づき、義援金から管理手数料が差し引かれることは1円もありません。日本赤十字社自身の組織運営費は、平時に集めている「活動資金(社費・寄付金)」から賄われており、義援金勘定とは完全に分別管理されています。
【税制優遇の全貌】寄附金控除の確定申告手続きと損金算入の計算方法
善意の支出であっても、税法上のルールに則って正しく手続きを行えば、所得税や住民税の軽減措置を受けられます。個人と法人では控除の枠組みが大きく異なるため、正確な計算式を押さえておく必要があります。
個人の寄附金控除(所得税・住民税)の計算ロジック個人が義援金や認定NPO法人へ寄付を行った場合、「寄附金控除(所得控除)」または「寄附金特別控除(税額控除)」のいずれか有利な方を選択して適用できます。
所得税における税額控除の計算式は以下の通りです。
(その年中に支出した特定寄附金の額の合計額 - 2,000円) × 40% = 税額控除額
※控除額は所得税額の25%が上限
一方、住民税については「基本控除額」として次の金額が税額から直接差し引かれます。
(寄附金合計額 - 2,000円) × 10%(都道府県民税4% + 市区町村民税6%)
被災自治体へ直接送る義援金や、ふるさと納税形式での災害寄附は「地方自治体に対する寄付金」に該当するため、住民税の特例控除が加算され、自己負担額2,000円を除いた全額が控除上限枠の範囲内で還付・控除されます。
法人が行う寄付の「全額損金算入ルール」企業が災害支援を行う場合、寄付先の属性によって税務上の取り扱いが3パターンに分かれます。
- 国・地方公共団体に対する寄付金(自治体への義援金等):全額損金算入
- 指定寄附金(日本赤十字社や共同募金会の義援金専用口座等):全額損金算入
- 認定NPO法人等に対する寄付金(活動支援金):特別損金算入限度額の範囲内で損金算入
法人にとって、国や自治体、日赤の義援金窓口への寄付は、資本金や所得の規模に関わらず支払った事業年度において全額を損金算入できるため、高い節税効果と社会的信用の両立が可能です。一方、一般の支援団体へ活動費として送る場合は、損金算入限度額の計算が絡むため、経理担当者は送金先の事前確認を怠ってはなりません。
確定申告に必要な証明書類のチェックポイント控除の適用を受けるためには、原則として確定申告書への証明書類添付が義務付けられています。手元に保管すべき書類は以下の通りです。
- 寄付金受領証明書(領収書):寄付先の団体や自治体が発行する受領証明書。受領日、受領金額、寄付者氏名、団体の印影や適格性が明記されている必要があります。
- 銀行振込の控え+義援金募集要項のコピー:日本赤十字社や自治体の指定口座へ直接銀行振込を行った場合、振込金受取書(利用明細票)と、その口座が災害義援金の受付窓口であることを証明するパンフレットやウェブ画面の印刷をセットで保管することで、受領証明書の代わりとして申告が認められます。
マイナポータルとe-Taxの連携が進んだことで、ふるさと納税サイト等を経由した寄付であれば、XML形式の電子データを取得してオンライン上で一括自動入力が可能になっています。
【プロの結論】災害社会学から読み解く支援の選択基準|向いている人・おすすめできない人
災害社会学における「フェーズ理論」では、被災地が必要とする支援は時間の経過とともに剧的に変化すると定義されています。
発災から72時間の「急性期」から1ヶ月程度の「復旧期」において、最大のボトルネックは現場で動くプロの人手、重機、資機材、そして現地での即時調達資金です。このフェーズで個人が義援金を振り込んでも、被災者の手元に届くのは半年先であり、目の前の泥水のかき出しや倒壊家屋の保全には寄与しません。逆に、仮設住宅への入居が始まり、生活の自立が求められる「復興期」においては、行政の型にはまった支援物資よりも、本人が自由に使い道を選べる現金(義援金)が何物にも勝る救いとなります。
義援金を選ぶべき人・向いているケース- 「1円の無駄もなく、確実に被災者の懐に現金を届けたい」と考える人
- 支援団体の活動方針や信頼性をリサーチする時間が取れず、公的な機関を通じて安心・確実に支援したい人
- 自己負担2,000円を除いた最大の税制控除メリットを享受したい人、または全額損金算入を狙う法人
- 生活再建という中長期的なスパンでの復興を静かに支えたい人
- 「今まさに現場で瓦礫に埋もれている人、孤立している集落を今日助けてほしい」と考える人
- 特定の支援領域(医療支援、ペット救命、子どもの心のケア、重機ボランティアなど)に資金を使ってほしい明確な意志がある人
- 支援団体の活動レポートや決算書を自分で精査し、共感したプロフェッショナル集団に投資したい人
最も避けるべきは、「被災地が何を必要としているか分からないまま、思いつきで特定の個人口座や無認可の任意団体へ送金すること」です。過去の災害時にも、SNS上で「現地の物資購入代行」を騙った詐欺まがいの集金が横行しました。現場の即応性を求める場合であっても、過去の活動実績が公表されている認定NPO法人や公益法人を必ず選定してください。
【義援金 寄付金 違い】に関するよくある質問(FAQ)
Q1:コンビニのレジ横にある災害募金箱は、義援金ですか?寄付金ですか?
A1:募金箱に貼られている表示によって異なります。「〇〇県災害義援金」と明記されている場合は日本赤十字社などを通じて全額被災者へ配分される義援金となります。一方、「被災地支援募金」などの名称で特定NGOの活動支援を目的としている場合は支援金(寄付金)に該当します。また、レジ横の小銭募金は領収書が発行されないため、個人の寄附金控除の対象にはできません。
Q2:確定申告で寄附金控除を受けたいのですが、送金時の領収書を紛失してしまいました。再発行はできますか?
A2:寄付先の自治体や認定NPO法人に連絡することで、再発行に応じてもらえるケースが大半です。ただし、自治体の義援金窓口等で銀行振込を行った場合、振込明細書(ATMの利用控)の再発行は金融機関の窓口で取引推移証明書等を発行してもらう必要があり、手数料と日数を要するため紛失には厳重な注意が必要です。
Q3:海外で大規模な地震や洪水が起きた場合、日本から送るお金は「義援金」になりますか?
A3:海外の大規模災害に対する寄付は、法的には義援金ではなく「海外救援金(寄付金)」という扱いになります。日本赤十字社などを通じて送られた救援金は、被災国にある赤十字社や赤新月社に送金され、現地の緊急医療チームの派遣やシェルター設置、食料配布などの活動実費として活用されます。海外の個々の被災者に直接現金が配分されるケースは極めて稀です。
自然災害が激甚化するなか、被災地支援における市民の寄付リテラシーはかつてないほど高まっています。善意から拠出される貴重なお金を死蔵させず、最も届けたい形で被災地へ生かすためには、制度の性質を正しく見極める冷静な視点が欠かせません。
「被災者の生活再建を支える現金」として100%届けたいなら義援金、「人命救助やインフラ復旧など今現場で起きている危機」を即座に動かしたいなら支援金――この本質的な違いを理解することが、寄付者にとっても、そして何より過酷な復興の道を歩む被災地にとっても、最良の力となるはずです。